

Die Überlassung von betrieblichen Fahrrädern wird immer beliebter. Erfolgt die Überlassung eines Fahrrades, das kein Kraftfahrzeug ist, zusätzlich zum ohnehin geschuldeten Arbeitslohn, ist sie steuerfrei. Erfolgt sie im Rahmen einer Gehaltsumwandlung kann die Steuerbefreiung nicht in Anspruch genommen werden. In diesem Fall ist ein geldwerter Vorteil zu versteuern. Dieser beträgt 1% des auf volle 100 Euro abgerundeten Viertels der unverbindlichen Preisempfehlung des Herstellers. Arbeitgeber haben die Möglichkeit, den geldwerten Vorteil gem. § 40 Abs. 2 Satz 1 Nr. 7 EStG mit 25% pauschal zu versteuern.
Nachdem sich hinsichtlich der steuerlichen Behandlung von Fahrradzubehör immer mehr Fragen ergaben, hat sich die Finanzverwaltung nun in H 3.37 der Lohnsteuer-Hinwiese (LStH) zu diesem Thema geäußert. Unter „fahrradtypisches Zubehör“ fallen demnach alle unselbständigen Einbauten, d.h. am Rahmen oder anderen Fahrradteilen fest verbautes Zubehör.
Die LStH enthalten in H 3.37 LStH nunmehr folgendes Beispiel: Der Arbeitgeber überlässt dem Arbeitnehmer zusätzlich zum ohnehin geschuldeten Arbeitslohn ein betriebliches (Elektro-)Fahrrad mit einem Fahrradanhänger. Nach Inbetriebnahme wird noch ein Schloss fest am Rahmen des (Elektro-)Fahrrads verbaut. Der geldwerte Vorteil aus der Überlassung des (Elektro-)Fahrrads ist steuerfrei nach § 3 Nr. 37 EStG. Dabei sind unselbständige Zubehörteile, wie das fest am Rahmen des Fahrrads verbaute Schloss, von der Steuerbefreiung mitumfasst. Unerheblich für die Anwendung des § 3 Nr. 37 EStG ist, zu welchem Zeitpunkt die unselbständigen Zubehörteile fest mit dem (Elektro-)Fahrrad verbaut wurden. Der geldwerte Vorteil aus der Überlassung des Fahrradanhängers ist dagegen steuerpflichtig und gesondert nach § 8 Abs. 2 Satz 1 EStG zu bewerten.
H 3.37 LStH enthält ferner eine beispielhafte Aufzählung von begünstigtem und nicht begünstigtem Zubehör:
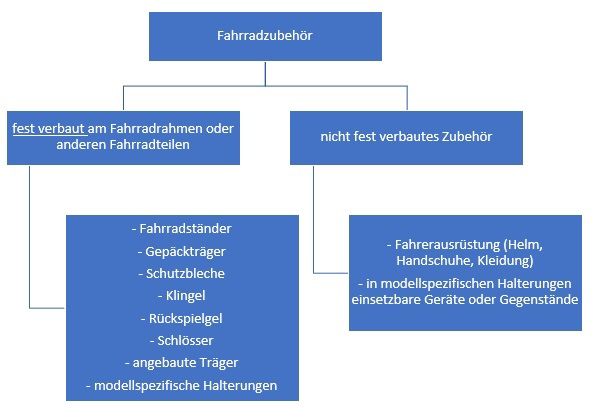
Die Überlassung eines Fahrradanhängers ist somit ebenfalls nicht begünstigt.
Das könnte Sie auch interessieren
Umsatzsteuer | Neue Nachweispflichten bei Ausfuhrlieferungen
Lohnsteuerliche Behandlung von Aufwendungen für ein Gesundheitstraining der Arbeitnehmer
„Workation“ – Ertragsteuerliche Konsequenzen für Arbeitgeber und Arbeitnehmer
Einkommensteuer | Pauschalierung bei Betriebsveranstaltungen
Behandlung der privaten Nutzung von Elektro-Fahrrädern und Pedelecs
Wie beraten Sie nicht erst, wenn es zu spät ist. Wir helfen Ihnen die Probleme zu erkennen und gemeinsam Lösungen zu finden.